「もう55歳だし、今から投資を始めても遅いのでは?」
そう考えて、資産運用を諦めてしまう人もいるだろう。
しかし、55歳からでも65歳まで10年間ある。毎月の積立額と運用期間を考えれば、老後資金を準備する方法の一つとして資産運用を検討できる。
今回は、55歳から毎月15万円を10年間運用した場合、資産がどう変化するのかをシミュレーションしてみる。
55歳から毎月15万円を積み立てる
今回の条件は以下の通りだ。
- 開始年齢:55歳
- 積立期間:10年間
- 毎月の投資額:15万円
- 元本:1,800万円
- 想定利回り:年5%
毎月15万円を10年間積み立てると、元本は1,800万円になる。
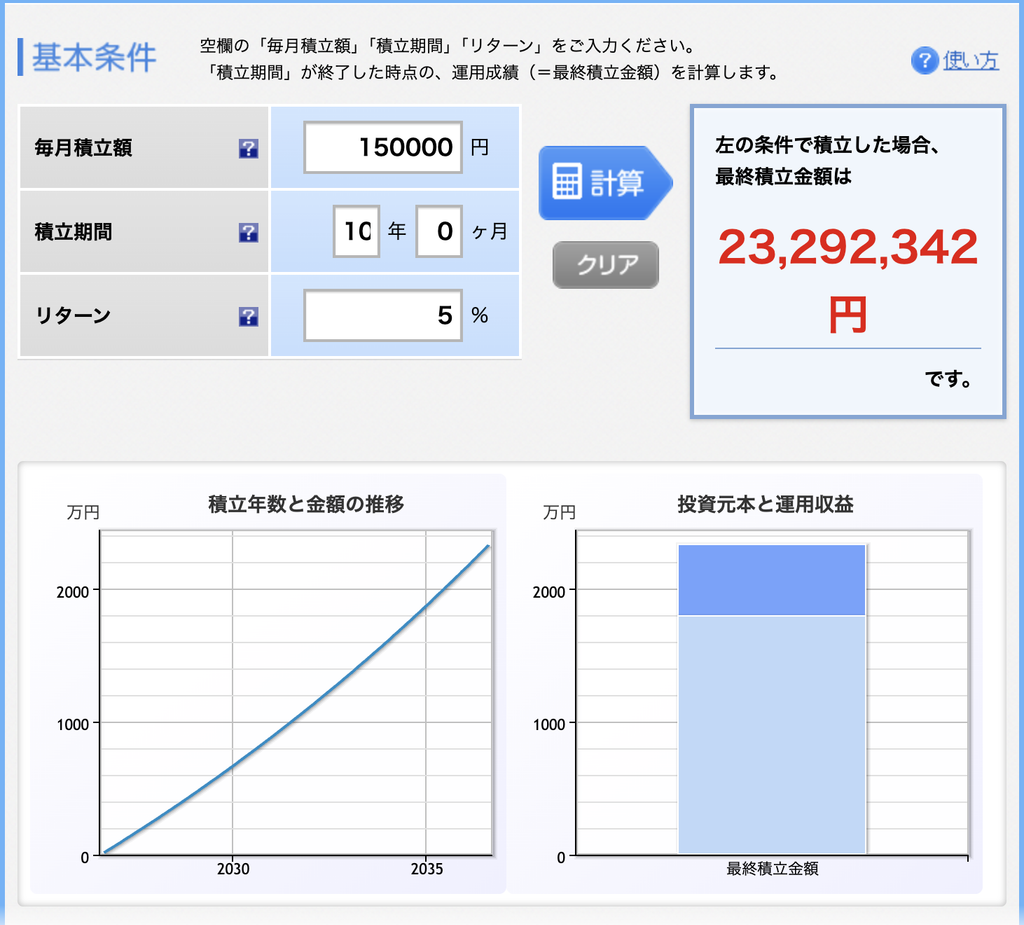
これを年5%で運用できたと仮定すると、65歳時点では約2,330万円になる計算だ。
つまり、元本1,800万円に対して、運用による増加分が約530万円になる。
ただし、これは毎年5%で運用できると仮定した楽天投資シミュレーションであり、実際の投資では価格が上昇する年もあれば、下落する年もある。
65歳で全部使わず、さらに5年間運用すると?
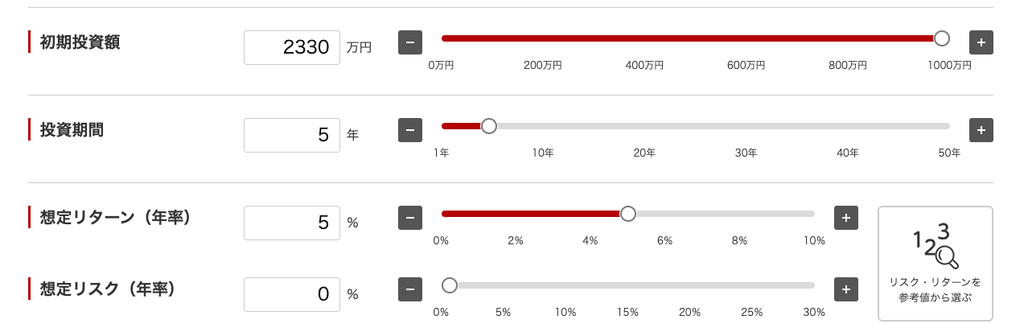
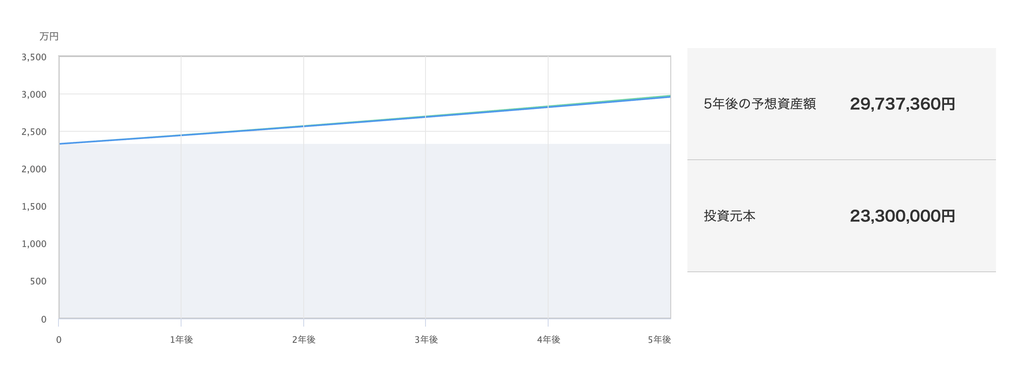
ここからが面白いところである。上記はMUFG投資シミュレーションである。
65歳になった時点で約2,330万円になった資産をすぐに全部取り崩すのではなく、65歳から70歳までの5年間、運用を続けるとする。
この間、年金や退職金などを生活費に充て、投資資産にはできるだけ手をつけないという想定だ。
同じく年5%で運用できた場合、70歳時点では約3,000万円になる。
55歳から積み立てを始め、65歳で約2,330万円。
さらに5年間運用すると約3,000万円。
この数字を見ると、55歳からでも「運用する時間」を作る意味があることが分かる。
70歳から毎月15万円ずつ取り崩す
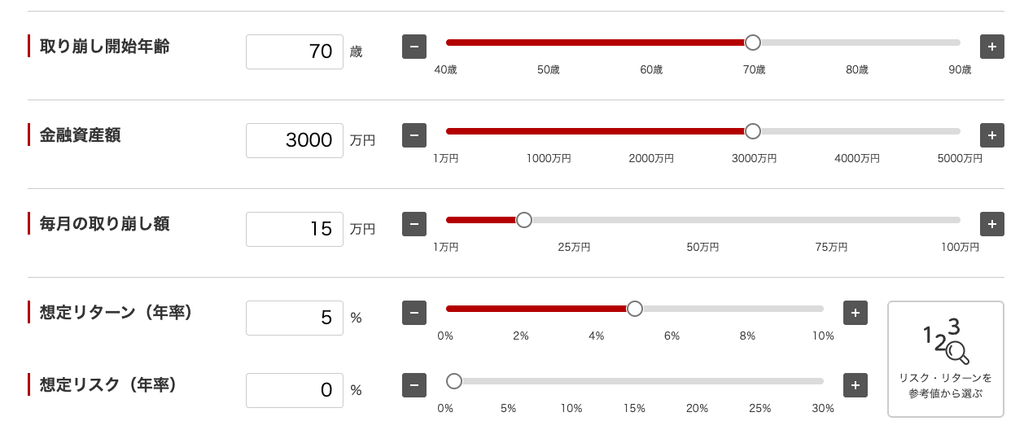
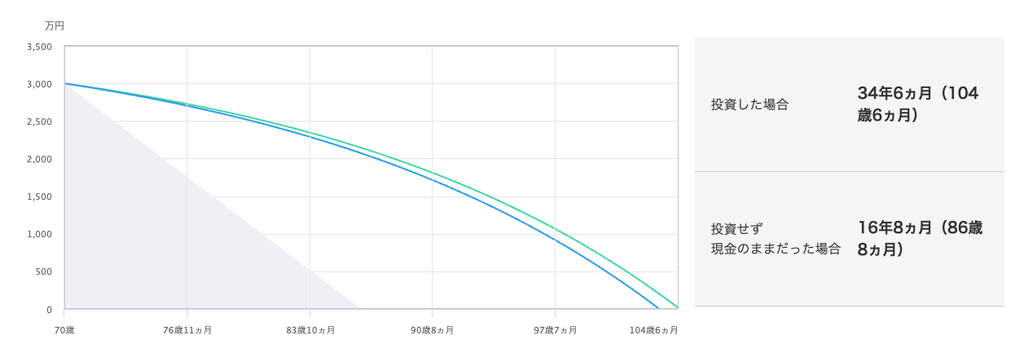
では、70歳からこの約3,000万円を老後の生活費に使っていく。上記はMUFG投資シミュレーションである。
例えば、年金だけでは足りない分として、毎月15万円を投資資産から取り崩すとする。
年間では180万円だ。
ここでも年5%で運用を続けながら毎月15万円を取り崩すという条件で計算すると、104歳まで資産が枯渇しないというシミュレーションになる。
もちろん、これは「年5%の運用が続く」「毎月一定額を取り崩す」という仮定に基づいた数字である。
実際の市場では株価は上下するため、104歳まで資産が残ることを保証するものではない。
大切なのは「55歳だから遅い」と決めつけないこと
55歳から投資を始める場合、20代や30代と比べて運用期間が短い。
そのため、無理に大きなリスクを取る必要はない。
むしろ、
「何歳から始めるか」だけではなく、「いくら準備できるか」「いつ使うのか」「どのくらいのリスクを取れるのか」
を考えることが重要である。
今回のシミュレーションでは、55歳から10年間で1,800万円を積み立てる設定にした。
これは毎月15万円なので、誰にでもできる金額ではない。
だからこそ、自分の収入や年金、退職金、現在の預貯金などを踏まえて、自分に合った金額を考える必要がある。
55歳からでも「時間」を味方につけられる
55歳から65歳までの10年間。
この期間をただ預金として置いておくのか、それともリスクを理解したうえで資産運用に活用するのか。
選択肢によって、将来の資産額は変わってくる。
もちろん、投資には元本割れの可能性がある。
しかし、「もう55歳だから遅い」と最初から諦める必要もない。
55歳からでも、老後までの10年、さらにその後の運用期間を活用できる。
大切なのは、年齢だけで判断するのではなく、自分がいつまで働くのか、老後に毎月いくら必要なのか、年金はいくら受け取れるのかを確認したうえで、資産運用を考えることである。
今回紹介した数字はあくまで一例だ。
それでも、55歳からの10年間をどう使うかを考えるきっかけにはなるだろう。
コメント