「投資に興味はあるけれど、まとまったお金がないし、損をするのが怖い……」
そんな不安を抱えているなら、まずは月1,000円からの少額投資という選択肢がある。短期間で億万長者になるような方法ではないが、家計への負担を極限まで抑えながら「投資の経験と習慣」を身につけるには最高のスタートラインとなる。
今回節約家の私が、月1,000円から投資を始めるメリットや注意点、無理のない具体的な始め方を整理する。
1. 月1,000円投資の5大メリット
① 少ない負担で始められる
月1,000円なら、特別な貯蓄を取り崩さなくても、日々のちょっとした節約やワンコインの我慢で捻出できる。生活費や貯蓄を圧迫しにくいため、「損をするのが怖い」という投資初心者でも心理的なハードルを低くして取り組みやすい。
② 値動きを「自分ごと」として体験できる
投資信託などを購入すると、資産価格は毎日変動する。他人事ではなく「自分のお金」が動くことで、次のような投資の基本を肌で実感できる。
- 元本保証ではなく、価格が上がったり下がったりすること
- (含み)損が出たときの自分の心理状態
- 株の長期保有や積立の考え方
- 経済ニュースと資産価格のつながり
少額であれば、仮に一時的な値下がりが起きても家計への影響は小さく、本格的な投資に慣れるための「練習」として最適である。
③ 投資を生活の「習慣」にしやすい
毎月決まった日に自動積立を設定すれば、「余ったお金で投資する」のではなく、「先に1,000円を投資に回す」仕組みを作れる。金額が小さいため継続しやすく、将来的に家計に余裕ができたとき、3,000円、5,000円、1万円へと増額していく自然なきっかけにもなる。
④ 長期運用による「複利効果」の基礎を作れる
月1,000円で短期間に大きな利益を出すことは難しい。しかし、運用期間が長くなるほど、得られた利益を再投資する「複利」の効果が効いてくる。
たとえば、毎月1,000円を30年間積み立てた場合、元本は合計36万円になる(1,000円×12ヶ月×30年)。
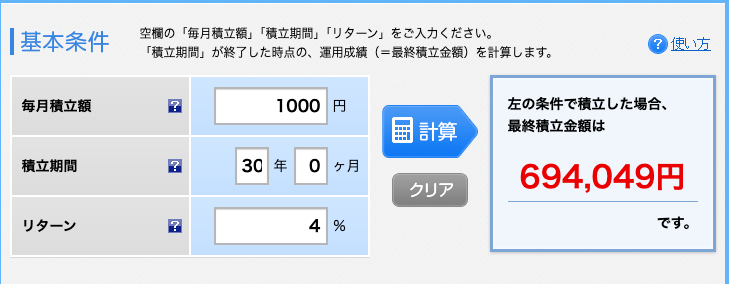
仮に年率4%で運用できたと仮定すると、将来の資産額は約69万円規模に膨らむ試算になる(※一定の利回りを仮定した試算であり、実際の利益を保証するものではない)。
貯金だけだと36万円の金額が、NISAを活用するだけで勝手に2倍近い金額に増えている。
しかも労力は最初の設定だけ。あとはぶっちゃけ値動きを見ないでも問題はない。
10数年後に口座を確認するとあら不思議。勝手にお金が増えているのだ。こんなにコスパの良いお金の増やし方は他にないだろう。
⑤ NISAの非課税メリットをフル活用できる
国が用意する「NISA」制度では、投資で得られた利益がまるごと非課税になる。月1,000円のような少額であってもNISAのつみたて投資枠を利用できるため、投資額が小さい段階から税制上の優遇恩恵を受けられる。
ただし、NISAであっても元本割れの可能性はゼロではない。非課税になるのは「利益に対する税金」であり、損失そのものを防ぐ制度ではない点には注意しよう。
2. 知っておくべき注意点と限界
月1,000円からの投資には、以下のような現実的な側面もある。
- 短期間で大きな資産は作れない: 元本が小さいため、得られる利益の金額も数百〜数千円単位となる。
- 元本保証ではない: 経済状況によって損失が出るリスクは常にある。
- コストに注意: 手数料が高い商品を選ぶと、少額ではリターンがコストに食いつぶされやすい。しかしこれは、俗にいうオルカンやS&P500を選んでおけば間違いがない。
- 生活費を削らないこと: 数年以内に必ず使う予定のお金や生活費を投資に回してはいけない。
初心者は、購入時手数料が無料で、信託報酬などの維持コストが低い「分散された投資信託」を検討するのが無難だ。金融機関の公式情報で、リスクやコストを必ず確認しておこう。
3. 現実的で失敗しない始め方
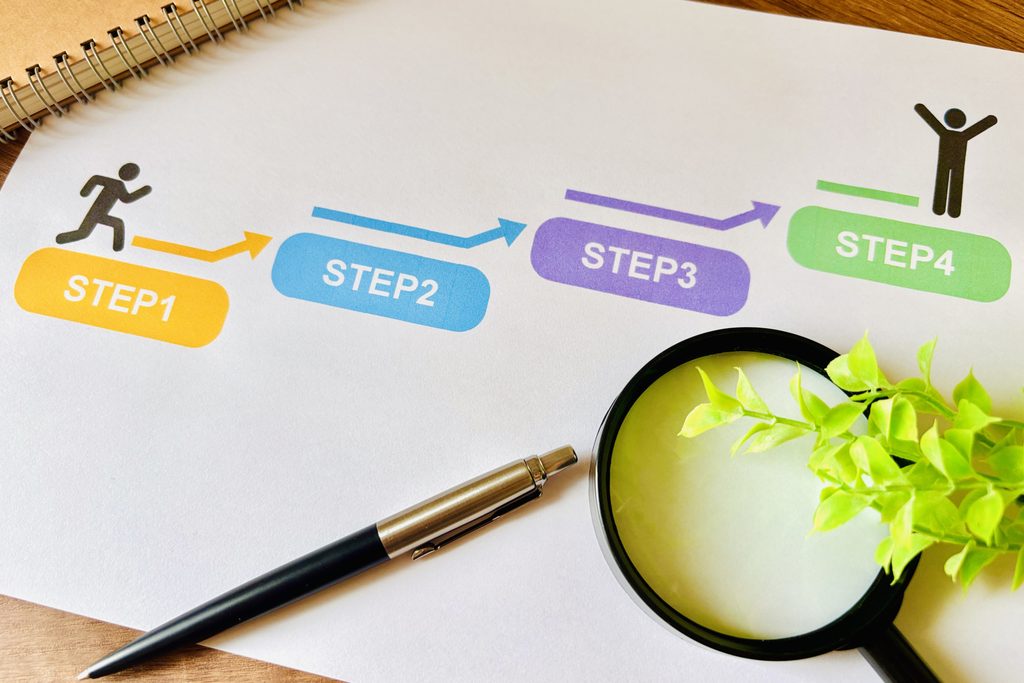
無理なく投資を軌道に乗せるためには、次の順番で進めるのが現実的である。
- 生活防衛資金の確保: まずは万が一の時のための生活費を現金で確保する。
- 制度の確認: 証券口座などでNISAのつみたて投資枠を確認する。
- 自動積立の設定: 無理のない範囲(まずは月1,000円)で自動積立を設定する。
- 仕組みの理解期間にする: 短期的な値動きに一喜一憂せず、半年〜1年程度は「投資に慣れる期間」と割り切る。
- 段階的な増額: 家計や心に余裕ができたら、少しずつ積立額を増やしていく。
まとめ
月1,000円投資の真の目的は、「すぐに大金を稼ぐこと」ではない。少額でリスクを抑えながら、自分の手で投資を始め、仕組みを学び、継続する習慣を手に入れることにある。
「安く生きる理屈」を知り、家計を最適化しながら、未来への小さな種まきを始めてみてはいかがだろうか。
コメント