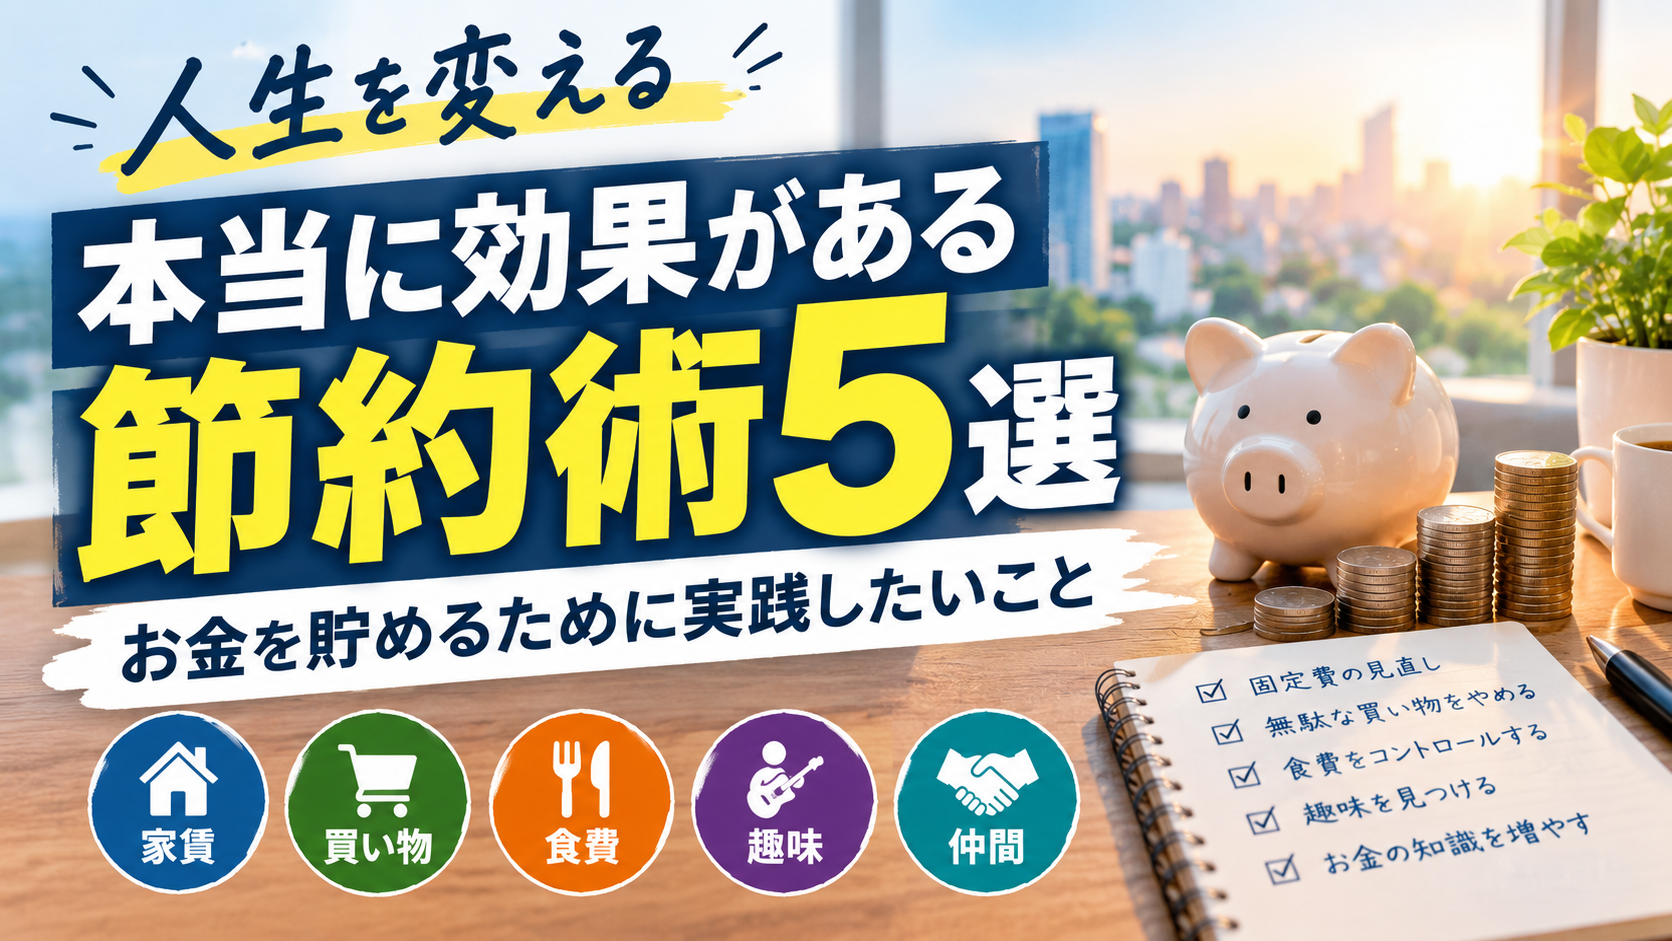
資産形成を始めたいと思っても、「食費を削るべきか、固定費を見直すべきか、何から始めればいいのか分からない」という人は多い。
節約には細かい方法が無数にあるが、すべてを実践する必要はない。
重要なのは、金額の大きい支出や、毎日の生活習慣から見直すことである。
20代独身節約家が特に効果を意識したい節約術を5つ紹介する。
1.家賃を見直す
節約で最も大きな効果が期待できるのが、住居費である。
家賃が月1万円下がれば、年間12万円。
月2万円なら年間24万円。
一度見直せば、その効果が毎月続く。
だからこそ、食費を数百円削る前に、まず家賃を考える価値がある。
選択肢は一人暮らしだけではない。
- 実家暮らし
- 社宅・社員寮
- 家賃補助のある会社
- 家賃の安いエリアへの引っ越し
- 公営住宅
- 親族などが所有する空き家
もちろん、通勤時間や住環境とのバランスは必要である。
しかし「家賃は手取りの3割」という数字だけを基準にする必要はない。
自分にとって本当に必要な住環境なのか。
ここを一度考えるだけでも、資産形成のスピードは変わる。
2.新品・最新モデルにこだわらない
次に見直したいのが、買い物である。
特にスマートフォンや家電は、毎年のように新商品が発売される。
しかし、新商品が出るたびに買い替える必要があるとは限らない。
LINE、ネット検索、動画視聴などが中心なら、数年前のスマートフォンでも十分使えるケースは多い。
家電も同じである。
重要なのは「最新かどうか」ではなく、
自分に必要な機能があるか。
これだけである。
中古品や型落ち品を選べば、新品より安く購入できる場合がある。
服も同じだ。
ブランドや流行だけで選ぶのではなく、長く使えるか、今持っている服と合わせられるかを考える。
節約では、「安く買う」より「そもそも高いものを必要としていないか」を考えることが重要である。
3.食費は「自炊」でコントロールする
毎日の生活で必ず発生するのが食費である。
ここは節約効果が積み重なりやすい。
例えば、外食やコンビニで毎回1,000円使うところを、自炊して300円に抑えられれば、1回で700円の差が出る。
月に10回なら7,000円。
1年間なら8万4,000円になる。
もちろん、すべてを自炊にする必要はない。
重要なのは、外食・コンビニ・デリバリーを「当たり前」にしないことである。
スーパーで食材を買い、家で作る。
余った食材を翌日の弁当にする。
飲み物も自宅から持っていく。
こうした小さな行動でも、長期間続けば大きな差になる。
ただし、食費を削りすぎて健康を損なえば本末転倒である。
節約するのは「必要な食事」ではなく、必要以上の外食や衝動買いである。
4.お金のかからない趣味を持つ
節約生活が苦しくなる原因の一つが、「お金を使わないと休日を楽しめない」という状態である。
休日になるたびに買い物をする。
外食する。
遠出する。
新しいものを買う。
これでは、いくら収入が増えても支出も増えてしまう。
だからこそ、お金をかけなくても楽しめる趣味を持つことが重要である。
例えば、
- 散歩
- 読書
- 図書館
- 公園
- 筋トレ
- 家庭菜園
- ブログ
- 無料の動画コンテンツ
- 家で料理する
などがある。
特におすすめなのが散歩である。
お金を使わずに運動できるだけでなく、普段通らない道を歩くだけでも新しい発見がある。
「休日=お金を使う日」という考え方を変えるだけでも、生活コストは下げられる。
5.節約を続けられる環境を作る
最後は、意外と重要な「環境」である。
節約したいと思っていても、周囲が頻繁に外食したり、高額な買い物をしたりしていると、自分も影響を受けやすい。
だからといって、友人関係をすべて変える必要はない。
SNSで節約や投資について発信している人を見る。
節約をテーマにしたYouTubeを見る。
お金について勉強する。
同じように資産形成をしている人の考え方を知る。
これだけでも十分である。
ただし、「節約を教えてあげる」と言って高額な情報商材やコミュニティへ誘導するサービスには注意が必要だ。
お金の知識を身につけるために、最初から高額な商品を購入する必要はない。
まずは無料で情報を集め、必要だと思ったものだけにお金を使えばいい。
節約で重要なのは「小さな我慢」ではない
節約というと、
「電気をこまめに消す」
「数円安い商品を探す」
「ポイントを貯める」
といった方法を思い浮かべる人も多い。
もちろん、こうした節約も無駄ではない。
しかし、もっと大きな効果を狙うなら、
家賃を下げる。
必要以上に買わない。
食費をコントロールする。
お金を使わない趣味を持つ。
節約を続けられる環境を作る。
このように、生活そのものを見直すほうが効果は大きい。
そして、節約して浮いたお金を使ってしまわないことも重要である。
貯金する。
投資する。
将来必要になるお金として残す。
ここまでやって、初めて節約が資産形成につながる。
まずは一つだけ変える
いきなり5つすべてを完璧にやる必要はない。
まずは、
「今の家賃は高すぎないか」
「次に買おうとしているものは本当に必要か」
「外食を1回減らせないか」
「お金を使わない休日を作れないか」
この中から一つ考えてみる。
節約は、苦しい生活をするためのものではない。
今のお金の使い方を少し変えて、将来の選択肢を増やすための手段である。
毎月1万円でも余裕が生まれれば、年間12万円になる。
そのお金を貯金や投資に回せば、さらに将来の資産形成につながっていく。
大切なのは、一度だけ頑張ることではない。
無理なく続けられる生活そのものを作ることだ。
コメント