「投資を始めたほうがいいとは聞くけれど、毎月いくら積み立てるのが正解なんだろう……」
そんな疑問を抱えているなら、まずは「月3万円」という金額が一つの現実的な基準になる。
新NISAの積立設定データ(全年代平均で月3.23万円)を見ても、月3万円という金額は投資を行っている日本の「真ん中クラス」に位置する王道のラインである。無理なく続けられて、確実に人生の選択肢を広げてくれる「月3万円の積立投資」のメリットと、その先にある将来像を見ていく。
1. 老後に「年金+月17万円」の余裕を作る
月3万円の積立を続ける最大のメリットは、将来の金銭的不安を大きく和らげ、終身労働を回避できる点にある。
- 資産形成のシミュレーション: 例えば30歳から月3万円を35年間積み立てた場合(年利5%の運用と仮定)、65歳時点で資産はおよそ3,400万円にまで育つ。
- 資産の切り崩し: 65歳以降、運用を継続しながら毎月17万円ずつ取り崩していった場合でも、資金は99歳まで枯渇しない計算になる。
- 終身労働の回避: 公的年金に加えて毎月17万円の上乗せがあれば、老後も働き続ける生活から抜け出し、心に余裕を持った時間を確保しやすくなる。
2. 「今」の生活と「将来の安心」を両取りする
月3万円という金額は、現在の生活を犠牲にしない絶妙なバランスを保てる点でも優れている。
例えば、年収400万円(月の手取り約27.5万円)の場合、月3万円を投資に回しても手元には約24.5万円が残る。過度な節約で日々の楽しみや娯楽を削る必要がなく、「今の生活の満足度」と「将来への備え」を両取りできるのが、この金額を続ける大きな強みである。
3. 「お金がお金を生む感覚」を肌で実感できる
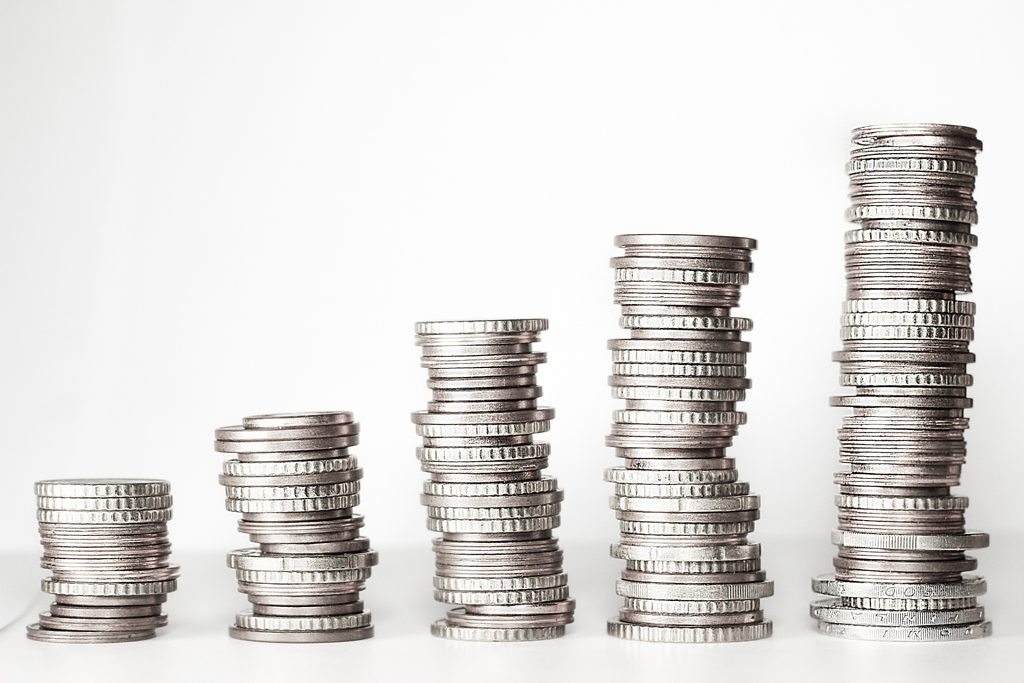
月1,000円のような少額投資からステップアップし、月3万円の積立を数年間継続していくと、相場の変動や複利の力によって「お金がお金を生み出している感覚」をリアルに体験できるようになる。
このストックが育っていく喜びを肌で知ることで、さらに資産形成への理解が深まり、将来的に家計がさらに最適化されたときに積立額を上げていくための強いモチベーションにもつながる。
まとめ
月3万円の積立投資は、決して一部の富裕層だけの特殊な手法ではなく、多くの人が「真ん中」のスタンダードとして実践できる現実的な選択肢である。
「安く生きる理屈」を知って日々の固定費や無駄を削りながら、浮いた資金をこの月3万円の積立に回す。そうすることで、今の暮らしを楽しみつつ、未来の安心と自由を着実に手に入りやすくなる。
コメント